Le montant à emprunter dépend du devis TTC, des aides effectivement obtenues et de l’apport personnel consacré aux travaux. Une prime simplement estimée ne peut pas être déduite comme si elle était déjà accordée. Il faut aussi distinguer le financement définitif du chantier du besoin temporaire de trésorerie lorsque certaines aides sont versées après le paiement des factures.
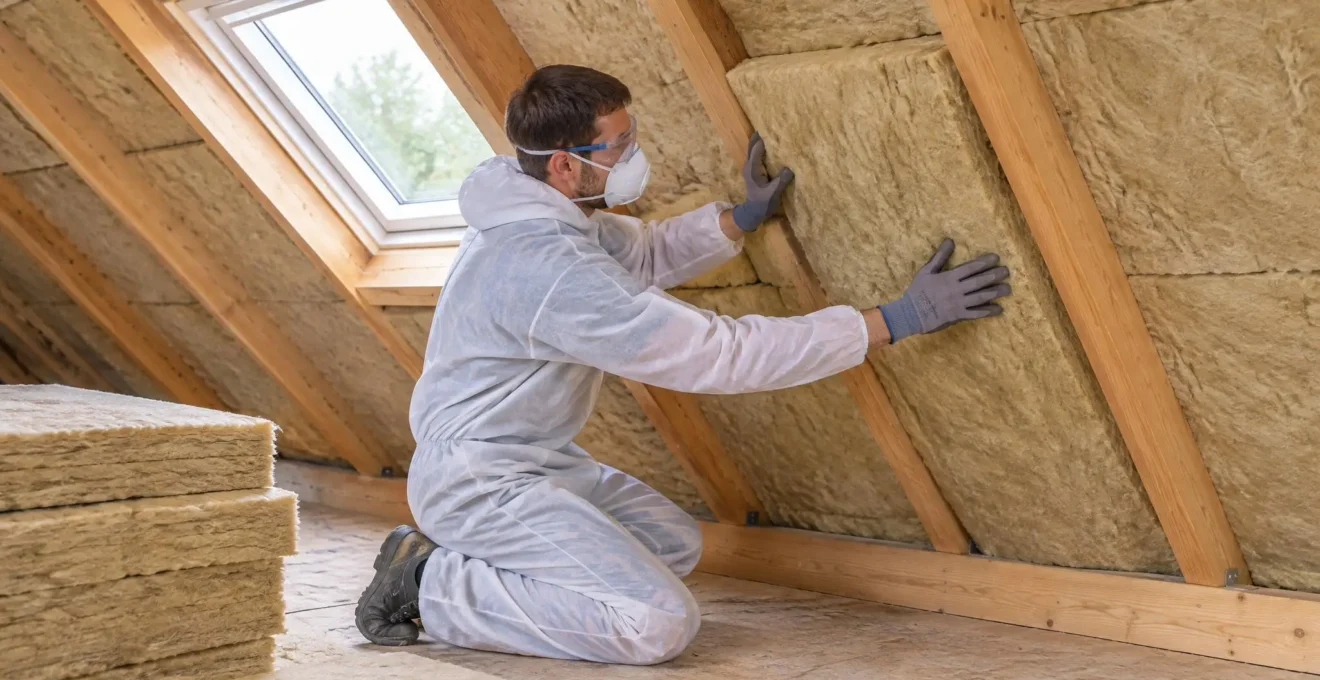
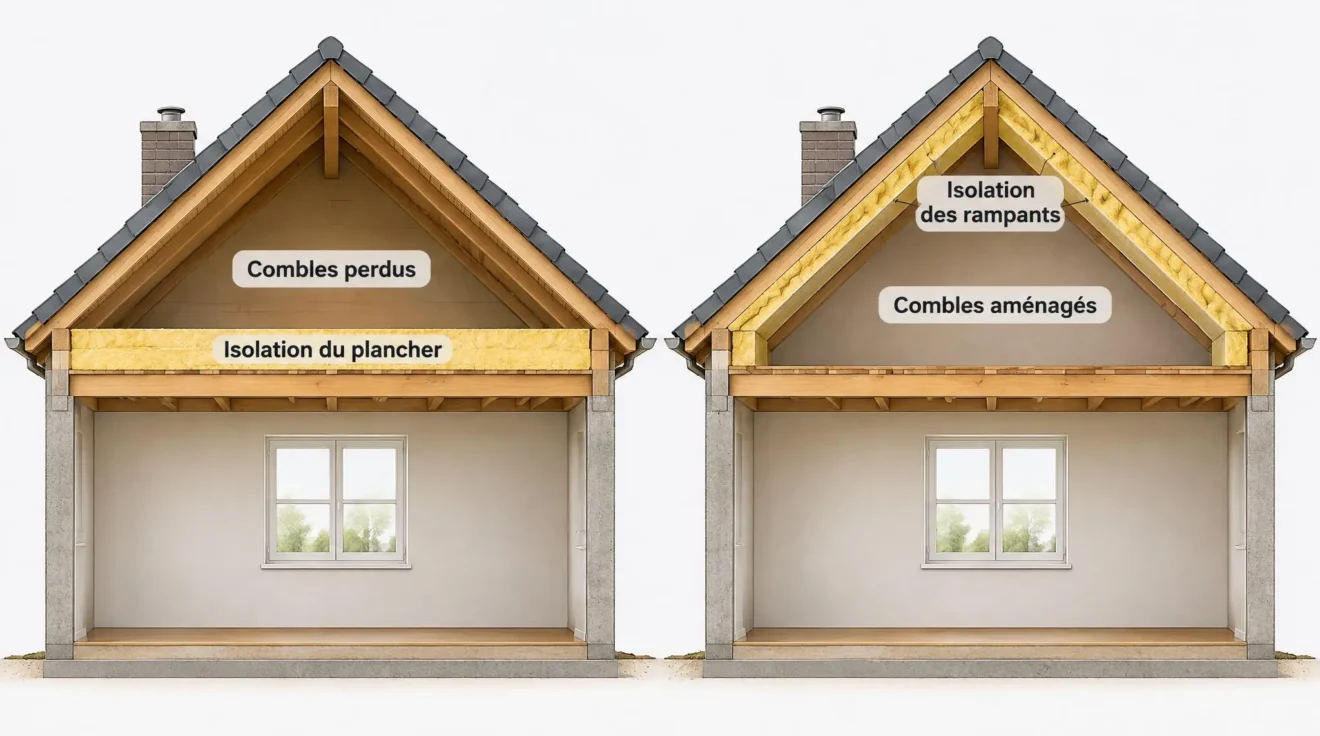
Le type de combles intervient également dans le calcul : isoler un plancher de combles perdus et traiter les rampants d’une toiture aménagée correspondent à des opérations différentes, dont les conditions d’aide doivent être examinées séparément.
Calculer la somme à financer à partir du devis
La méthode consiste à retrancher du coût total du chantier les ressources qui ne nécessitent pas de remboursement. Le calcul est le suivant :
Montant à emprunter = coût TTC des travaux + frais nécessaires non compris dans le devis − aides confirmées − apport personnel. Si le résultat est négatif, le besoin d’emprunt est nul.
Une fois ce solde déterminé, il reste à mesurer le poids des remboursements dans le budget. SG permet de calculer le coût d’un projet de rénovation avec son simulateur de crédit travaux Expresso : les indications sur le TAEG, les mensualités et le montant total dû servent à apprécier différentes hypothèses de financement. La simulation ne constitue toutefois pas un accord de prêt. Le simulateur affiche également le coût mensuel et le coût total de l’assurance DIT facultative, dont le montant varie selon l’âge et la situation personnelle de l’emprunteur.
Prenons un exemple entièrement fictif : un propriétaire dispose d’un devis de 7 200 € TTC et prévoit un apport de 1 200 €. Le montant à emprunter varie selon les aides réellement obtenues.
| Élément | Scénario A | Scénario B |
|---|---|---|
| Devis TTC | 7 200 € | 7 200 € |
| Aides supposées confirmées | 2 000 € | 1 500 € |
| Apport personnel | 1 200 € | 1 200 € |
| Reste à financer | 4 000 € | 4 500 € |
Ces sommes illustrent seulement l’arithmétique : elles ne correspondent ni à des tarifs de marché ni à des primes garanties. Une aide inférieure de 500 € augmente ici d’autant le besoin de financement. Le propriétaire peut ensuite décider de couvrir la totalité du solde par un prêt ou d’utiliser davantage d’épargne, sans épuiser sa réserve de sécurité.
Quelles aides déduire pour une isolation des combles ?
En France, plusieurs mécanismes peuvent intervenir, mais leur accès dépend du chantier et de la situation du demandeur. Il faut distinguer les subventions possibles, les réductions déjà intégrées au devis et les sommes empruntées.
Combles perdus ou aménagés : identifier le bon geste
Dans des combles perdus, l’isolant est généralement placé sur le plancher séparant les pièces chauffées de l’espace sous toiture. Dans des combles aménagés, les travaux peuvent porter sur les rampants inclinés ou les plafonds. Cette différence modifie les surfaces à traiter, les techniques et les critères d’éligibilité.
Avant de rechercher une aide, il faut donc contrôler la description du devis : emplacement de l’isolation, surface en m², matériau, résistance thermique annoncée et intervention prévue. Une prime associée à une opération précise ne s’étend pas automatiquement à toutes les configurations de combles.
La prime CEE : une aide à confirmer avant travaux
Le dispositif des certificats d’économies d’énergie (CEE) peut contribuer au financement de certaines isolations. Le montant dépend notamment de l’opération, des conditions techniques, des caractéristiques du logement et de l’offre retenue.
Pour bénéficier de la prime, il faut sélectionner un fournisseur d’énergie ou son partenaire et accepter son offre correspondant au projet avant de signer le devis des travaux. L’entreprise chargée du chantier doit être qualifiée RGE et l’opération respecter les critères techniques applicables. Une estimation indicative ne remplace pas une proposition contractuelle acceptée. Après les travaux, les justificatifs nécessaires doivent être transmis pour permettre le traitement du dossier. Il faut également vérifier si la prime figure déjà en déduction sur le devis, afin de ne pas la soustraire une seconde fois.
MaPrimeRénov et les aides locales : vérifier le parcours
Depuis le 1er septembre 2026, les forfaits MaPrimeRénov par geste ne financent plus les travaux d’isolation réalisés seuls. Une isolation des combles peut néanmoins être intégrée à un parcours de rénovation d’ampleur, sous réserve des conditions applicables. Celui-ci exige notamment au moins deux gestes portant sur l’enveloppe du logement et un gain énergétique minimal de deux classes. Pour une maison individuelle, des conditions supplémentaires concernent le chauffage et la production d’eau chaude, qui doivent respecter les critères de décarbonation du parcours. Les règles de cumul diffèrent également : les CEE ne sont pas cumulables avec MaPrimeRénov rénovation d’ampleur, tandis que certaines opérations isolées peuvent toujours bénéficier des CEE.
L’Anah rassemble les dispositifs, plafonds et critères d’accès dans son guide des aides financières 2026. Les conditions de financement ne sont pas identiques pour un geste isolé et pour une rénovation plus globale. Il faut donc identifier le parcours applicable avant de déduire une prime du devis.
Des aides locales peuvent aussi exister selon le territoire. Leur éventuel cumul avec les autres dispositifs doit être confirmé avant de les intégrer au budget. Le total des primes envisageables n’est pas nécessairement le total effectivement mobilisable.
Le devis TTC : pourquoi la TVA ne se retranche pas deux fois
Le devis doit identifier précisément les surfaces isolées : plancher des combles perdus ou rampants sous toiture. Cette distinction permet de rapprocher le geste prévu des caractéristiques techniques et des conditions d’aide correspondantes.
Le coût des travaux doit être établi à partir du prix réellement facturé. Selon la nature des prestations et les conditions relatives au logement, la TVA réduite sur les travaux peut notamment atteindre 5,5 % pour des opérations d’amélioration énergétique éligibles, dans les conditions prévues par la réglementation française.
Il ne s’agit pas d’une somme que le propriétaire recevra ensuite. La réduction fiscale est appliquée lors de la facturation, lorsque les conditions sont remplies. Le devis TTC en tient donc déjà compte si l’entreprise a correctement utilisé le taux applicable.
Attention au double comptage. Si l’artisan a déjà appliqué la TVA réduite sur le devis TTC, cet avantage est intégré au prix. Il ne faut pas le soustraire une seconde fois du montant à financer.
La même vigilance s’impose pour une prime directement déduite de la facture : le calcul doit partir d’un montant cohérent avec les aides déjà prises en compte.
Quel financement choisir pour le reste à charge ?
Une fois le coût net établi, plusieurs ressources peuvent couvrir la dépense. Elles n’ont pas le même effet sur l’épargne ni sur les remboursements futurs.
| Solution | Ce qu’elle finance | Critère principal |
|---|---|---|
| Apport personnel | Part des travaux réglée sans emprunt | Épargne disponible après le chantier |
| Éco-PTZ | Dépenses éligibles dans les limites du dispositif | Conditions d’accès et remboursement du capital |
| Crédit travaux classique | Montant accordé selon le projet et le dossier | TAEG, durée et coût total |
L’éco-PTZ : emprunter sans intérêts sous conditions
L’isolation thermique de toiture peut relever de l’éco-prêt à taux zéro lorsqu’elle respecte les critères du dispositif. En France métropolitaine, le logement doit notamment être une résidence principale achevée depuis plus de deux ans. Le demandeur doit être propriétaire occupant ou bailleur et les travaux doivent être réalisés par une entreprise RGE répondant aux exigences applicables. Ce financement est accessible sans condition de ressources, sous réserve des autres critères du dispositif. Les conditions de l’éco-PTZ précisent les opérations concernées, les démarches et les possibilités de cumul avec MaPrimeRénov.
L’absence d’intérêts ne signifie pas que la dépense disparaît : le capital reste à rembourser. Dans l’exemple précédent, si 4 000 € de travaux restants sont intégralement finançables par ce mécanisme, le propriétaire doit toujours rembourser 4 000 €, selon les échéances du contrat. Il s’agit donc d’un moyen de payer le reste à charge, et non d’une aide à soustraire une nouvelle fois.
Le crédit travaux : mensualités, durée et coût total
Un prêt personnel travaux peut également être envisagé, notamment lorsque les dépenses ne sont pas toutes couvertes par un financement spécifique ou que le dossier ne satisfait pas à ses conditions. La décision doit alors intégrer le taux annuel effectif global (TAEG), les frais éventuels, la durée et le montant total dû.
Allonger la durée peut réduire la mensualité, mais augmente généralement le coût total d’un crédit portant intérêts, toutes choses égales par ailleurs. L’assurance emprunteur facultative, lorsqu’elle est envisagée, doit être appréciée séparément selon son coût et ses garanties.
Les financements possibles des travaux se distinguent notamment par les critères d’éligibilité, les modalités d’utilisation des fonds et les conditions de remboursement. Comparer ces caractéristiques est plus utile que de retenir uniquement la mensualité la plus faible.
Les vérifications indispensables avant de demander le prêt
Le devis doit correspondre précisément à ce qui sera exécuté. Une surface mal estimée, une prestation absente ou un changement de technique peuvent modifier le coût et les conditions d’aide. Les dimensions à isoler méritent donc d’être contrôlées avant de fixer le capital recherché.
Une préparation sérieuse repose sur des contrôles simples, réalisés avant la signature des engagements et la demande définitive de financement.
- Vérifier la surface, le type de combles et les performances annoncées sur le devis.
- Confirmer les qualifications professionnelles et les critères techniques exigés par chaque aide.
- Obtenir les conditions et les montants des primes avant de les déduire du budget.
- Contrôler les règles de cumul et les dates limites de dépôt des dossiers.
- Comparer les échéances de facturation avec les dates prévues de versement des aides.
- Vérifier que les remboursements envisagés laissent une marge financière suffisante.
Le calendrier des paiements mérite une dernière attention. Une aide accordée mais versée après règlement des factures peut obliger le propriétaire à disposer provisoirement d’une somme supérieure à son reste à charge définitif. Il faut alors établir un plan de trésorerie distinct du montant emprunté à long terme, sans présumer qu’une avance sera automatiquement disponible.